好意思国禁得了“易中天”吗?

继机器东说念主、逆变器之后,中国的光模块也被好意思国盯上了。
日前,据外媒征引知情东说念主士的话报说念,好意思国联邦通讯委员会(FCC)正在制定联系顺序,拟以蚁合安全风险为由,不容入口中国的新式号光模块,好意思国官员但愿2026年内公布并实施禁令。
受此音问影响,8月5日,A股光模块板块集体低开。其中,中际旭创开盘跌近14%,新易盛跌超10%,东山精密跌超9%,天孚通讯跌超6%。
不外,现在联系顺序仍停留在神话阶段,尚无崇拜文献落地。中际旭创方面向中国新闻周刊暗意,公司依然温煦到联系市集信息,经核实,FCC尚未出台联系领域截至性文献,因此暂不合联系神话进行指摘。前述报说念中的知情东说念主士也暗意,FCC仍可能修改或抛弃磋磨截至。
而比起老本市集的短期反应,更值得温煦的豪爽是这一拟议禁令落地的现实可行性。世界AI算力竞速下,好意思国的确离得开中国的新款光模块吗?
图/视觉中国
为啥是光?
好意思国之是以传出谈判将截至筹划指向光模块的音问,一个紧迫原因在于这一器件在AI产业链中的位置。
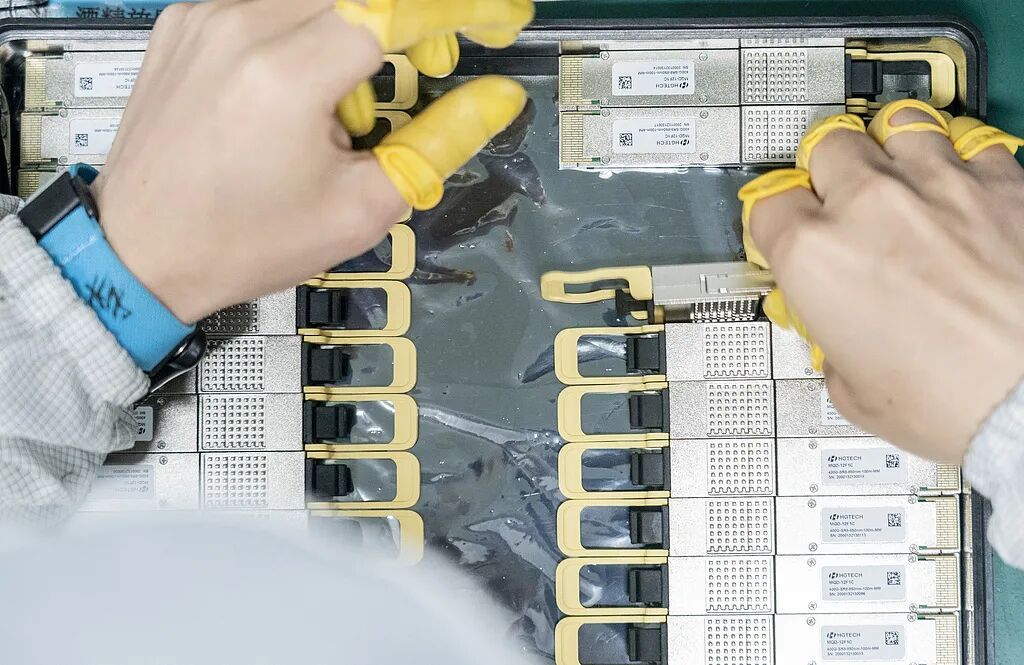
浅显来说,GPU负责计较,而光模块负责高速传输数据,让数万致使数十万张GPU能够通过高速蚁合已矣协同使命。跟着大模子界限不时扩大,算力竞争依然不仅仅GPU数目竞争,也越来越取决于计较节点之间的数据交换后果。比拟传统电连气儿,高速光互连能够在更长距离下提供更高带宽,并裁汰信号损耗和能耗,因此成为提高AI算力后果的紧迫方法。
中信建投证券研报指出,跟着AI算力需求执续增长,数通采荟萃的光互连正在成为打破算力上限的紧迫场所,800G、1.6T高速光模块需求正在快速增长,并进一步带动光芯片、CPO(共封装光学)等联系产业发展。
而在这一轮AI基础设施升级中,中国企业占据了紧迫位置。
中国企业老本定约副理事长柏文喜暗意,以中际旭创为代表的中国光模块企业,凭借多年通讯市集覆按出的封装良率、托福速率、成本适度和客户反应等系统材干,在AI需求爆发时得以投入英伟达、微软、谷歌、亚马逊、Meta等国外云厂商供应链,占据了世界高速光模块市集中的逾越地位。
凭证LightCounting发布的世界光模块厂商名次,以2025年光模块销售额计,中际旭创名次第一,新易盛反超好意思国Coherent升至第二,光迅科技、纳真科技(原海信宽带)、华工正源、索尔想光电、剑桥科技五家中国光模块厂商也位列前十;其中,中际旭创、新易盛等企业在AI数据中心高速光模块市集中推崇隆起。
这亦然好意思国这次温煦光模块的布景。
这次FCC拟议顺序提议的原理是“蚁合安全风险”,以为中国设备可能存在数据败露、坏心圭臬植入等风险。
但这一原理在产业界存在争议。
“光模块中枢功能仅是光电信号诊治,大宗据存储、无信息蚁合、无操控材干,从期间层面险些不存在数据败露风险。”柏文喜以为,“这一原理本色是商业保护的计谋叙事,而非确切期间风险。”
换言之,好意思国更温煦的是AI基础设施竞争中的供应链上风。
现时,欧美日韩国产中文精品字幕自在自线世界光模块产业正在资历从800G、1.6T向3.2T演进的要害阶段。英伟达的新一代算力平台、谷歌的TPU集群,皆依然开启了下一代光模块的测试送样。
因此,关于好意思国而言,真碰巧得温煦的并非依然教训供货的居品,而是下一代高速光模块市集的谈话权。
据外媒报说念,现在FCC拟议截至重心可能针对中国光模块企业的新式号居品,费力经通过认证、批量供货的教训型号可能不在截至范围内。
谁更受伤?
短期来看,这一拟议禁令依然对老本市集神志酿成了一定冲击。但从产业逻辑看,计谋最终怎么落地仍存在不祥情味,其对中国头部光模块企业的现实影响,还取决于截至范围、实行时势以及供应链诊治速率。
毕竟,截至中国光模块供应是一趟事,找到满盈的替代决策是另一趟事。
高速光模块并不是浅显的工业居品。从研发到大界限托福,其需要资历光芯片和电芯片的封装、光学耦合、可靠性测试以及客户认证等多个方法。
尤其关于英伟达、微软等世界巨头而言,光模块不仅需要知足性能条件,还需要历程遥远踏实性考证。更换供应商,意味预防新走一遍兼容测试、居品认证以及部署诊治,而这些方法不时需要较永劫刻。
这亦然好意思邦原土企业短期内难以全皆替代中国厂商的原因。
现在,好意思国在光通讯产业链部分方法仍具上风。比喻,Coherent、Lumentum等企业在上游光芯片、光器件等领域领有较强期间积聚。但在高速光模块界限制造和量产托福方面,中国企业依然形成上风。
因此,若是截至顺序最终落地,影响也将是双向的。
关于中国企业而言,最径直的影响在于国外订单预期的不祥情味。
现在,中际旭创、新易盛等企业国外收入占比较高。客岁,中际旭创境外收入占比为90.6%,好意思国市集收入占总收入的57.3%;新易盛境外收入占比达到96.16%。在世界光模块迈向1.6T、3.2T的要害阶段,若是下一代光模块居品投入好意思国市集受限,企业改日几年的增漫空间可能受到冲击。
但关于好意思国AI产业而言,供应链诊治的成本一样不成疏远。
好意思邦原土光模块企业即便得回计谋撑执,也需要时刻扩大产能、完成客户认证。柏文喜以为,好意思邦原土企业天然具备部分期间上风,但短期内难以复制中国企业依然形成的齐备产业链材干。
市集揣度机构Counterpoint合资东说念主尼尔·沙阿(Neil Shah)也指出,Coherent、Lumentum等好意思国供应商现在尚不具备在12—24个月内链接中际旭创、新易盛等中国厂商现存出货界限所需的洁净室产能、自动化封装基础设施以及界限化量产良率。
现时,好意思国巨头仍在执续扩大AI数据中心投资,对高速光模块需求快速增长。若是供应链切换的速率无法匹配算力基础设施的推广速率,不仅会加多开垦成本,还可能负担AI集群部署节律。
事实上,濒临世界供应链变化,中国光模块企业频年来依然提前布局国外制造。
频年来,中际旭创、新易盛、光迅科技等企业陆续鼓吹泰国、马来西亚等国外分娩基地开垦,但愿通过多区域产能布局裁汰商业风险。
不外,国外工场能否全皆回避截至,仍取决于好意思国最终的计谋口径。
若是截至主要针对居品分娩地,国外产能能够提供一定缓冲;但若是进一步按照企业属性、供应链开头进行审查,国外布局的作用可能会打扣头。
“国外建厂不错管理一部分供应链风险,但中国企业信得过的竞争上风仍然来自国内齐备的产业链体系。”柏文喜也暗意。
这亦然光模块行业改日竞争的要害。
最终,光模块竞争仍将转头产业材干自己:谁能够不才一代高速光互连期间升级中,已矣更快迭代、更踏实托福,谁就能不绝占据AI基础设施竞争的主动权。


